金磚峰會將左右市場趨勢
萬眾矚目的金磚四加一國峰會,將在4月14號於中國舉行,金磚四國元首都將出席此次高峰會,此外,資源豐富,非洲經濟最強的南非,也受中國的邀請,總統朱瑪亦將出席本次峰會。金磚五國國土面積佔世界領土面積近30%,人口佔世界的42%。2010年,五國國內生產總值約佔全球總量的18%,貿易額佔全球的15%,可以預期的,金磚五國的峰會必將受到世界矚目。而近兩週以來,國際金融情勢也發生了呼應,資金開始回流新興市場,尤其是以金磚四國為主要首選。除了俄羅斯因原物料題材維持高姿態整理外,印度在去年十一月領先修正之後,三月底正式向上突破18900的頸線位置,一個中期修正後的W底正式成型,巴西的型態和印度雷同,中期修正後已經築好底部,近期也突破68,200頸線壓力,向上趨勢日益明顯。相較之下,地主國中國的股市,反而相對弱勢,身為峰會的地主國,經濟表現又居於四國之首,預期中國股市有機會在峰會前有所表態。尤其是五一長假即將到來,四月向來都是中國市場傳統補庫存的旺季,大規模採購的訊息可為著力點的參考,如:面板、網通、家電進城等等,因此對於中概通路概念類股,將是一大利多,外資與陸資近期以來也開始加碼相關類股,如神州(910861),聯強(2347),藍天(2362)等等,這些類股有機會藉著峰會和五一的題材,在人間四月天中做出表態。
法人態度大轉變類股
如果觀察近五個交易日(3/28-4/1)和遠五個交易日(3/21-3/25),外資態度明顯改變的類股,我們明顯可以看到在外資態度明顯由空轉多的類股有IC製造,NB與手機零組件個股,光學鏡片,太陽能與金融保險類股。這邊金融保險類股特別值得著墨。首先在產險的部分,新產(2850)已公布現金股利1.5元,雖低於去年2.98元水準,主因是去年一次發放兩年的現金股利,今年股利回歸於過去水準,不過現金殖利率仍達6.3%,台產(2832)今年考量股東偏好現金股利,因此改變去年現金及股票股利平均發放的政策,今年現金股利為兩元,因而現金殖利率達到7.9%,此兩檔為目前金融股高殖利率之個股。這樣高殖利率題材在最進盤勢不穩的時刻,特別引人矚目。此外,台灣長期利率向上趨勢明確,壽險類股也將有機會擺脫過去的營運陰霾,股價基期偏低的新光金(2888),近來成為外資大幅加碼保險類股的首要標的。
未來法人動向
此外, 時間進入到了四月份,以股市反應未來一個半月到兩個月的領先性來看,未來具有題材性的股票,也將是法人們開始關注,甚至開始佈局的重點。未來一到兩個月主要的熱門題材有二,一是六月初APPLE的WWDC(全球開發商大會),這個會議在三月底門票就已經全部銷售完畢。可見得APPLE的魅力依然不減,深受消費者的期待,預期蘋果供應鏈概念股,仍然是未來台灣電子股的主軸。
其次台灣即將在五月份舉辦的台灣電子遊戲國際產業展也將登場,雖然3D NDS近來因日本地震,出貨有些遞延,不過法人們還是對於此展有所期望。近期法人開始少量加碼的凌泰(6198),新唐(4919)與鈊象(3293),都是電子遊戲機產業熱門的加碼標的。
2011年5月27日
2011年4月12日
台股趨勢
(原文刊登在先探週刊)
金磚峰會將左右市場趨勢
萬眾矚目的金磚四加一國峰會,將在4月14號於中國舉行,金磚四國元首都將出席此次高峰會,此外,資源豐富,非洲經濟最強的南非,也受中國的邀請,總統朱瑪亦將出席本次峰會。金磚五國國土面積佔世界領土面積近30%,人口佔世界的42%。2010年,五國國內生產總值約佔全球總量的18%,貿易額佔全球的15%,可以預期的,金磚五國的峰會必將受到世界矚目。而近兩週以來,國際金融情勢也發生了呼應,資金開始回流新興市場,尤其是以金磚四國為主要首選。除了俄羅斯因原物料題材維持高姿態整理外,印度在去年十一月領先修正之後,三月底正式向上突破18900的頸線位置,一個中期修正後的W底正式成型,巴西的型態和印度雷同,中期修正後已經築好底部,近期也突破68,200頸線壓力,向上趨勢日益明顯。相較之下,地主國中國的股市,反而相對弱勢,身為峰會的地主國,經濟表現又居於四國之首,預期中國股市有機會在峰會前有所表態。尤其是五一長假即將到來,四月向來都是中國市場傳統補庫存的旺季,大規模採購的訊息可為著力點的參考,如:面板、網通、家電進城等等,因此對於中概通路概念類股,將是一大利多,外資與陸資近期以來也開始加碼相關類股,如神州(910861),聯強(2347),藍天(2362)等等,這些類股有機會藉著峰會和五一的題材,在人間四月天中做出表態。
法人態度大轉變類股
如果觀察近五個交易日(3/28-4/1)和遠五個交易日(3/21-3/25),外資態度明顯改變的類股,我們明顯可以看到在外資態度明顯由空轉多的類股有IC製造,NB與手機零組件個股,光學鏡片,太陽能與金融保險類股。這邊金融保險類股特別值得著墨。首先在產險的部分,新產(2850)已公布現金股利1.5元,雖低於去年2.98元水準,主因是去年一次發放兩年的現金股利,今年股利回歸於過去水準,不過現金殖利率仍達6.3%,台產(2832)今年考量股東偏好現金股利,因此改變去年現金及股票股利平均發放的政策,今年現金股利為兩元,因而現金殖利率達到7.9%,此兩檔為目前金融股高殖利率之個股。這樣高殖利率題材在最進盤勢不穩的時刻,特別引人矚目。此外,台灣長期利率向上趨勢明確,壽險類股也將有機會擺脫過去的營運陰霾,股價基期偏低的新光金(2888),近來成為外資大幅加碼保險類股的首要標的。
未來法人動向
此外, 時間進入到了四月份,以股市反應未來一個半月到兩個月的領先性來看,未來具有題材性的股票,也將是法人們開始關注,甚至開始佈局的重點。未來一到兩個月主要的熱門題材有二,一是六月初APPLE的WWDC(全球開發商大會),這個會議在三月底門票就已經全部銷售完畢。可見得APPLE的魅力依然不減,深受消費者的期待,預期蘋果供應鏈概念股,仍然是未來台灣電子股的主軸。
其次台灣即將在五月份舉辦的台灣電子遊戲國際產業展也將登場,雖然3D NDS近來因日本地震,出貨有些遞延,不過法人們還是對於此展有所期望。近期法人開始少量加碼的凌泰(6198),新唐(4919)與鈊象(3293),都是電子遊戲機產業熱門的加碼標的。
金磚峰會將左右市場趨勢
萬眾矚目的金磚四加一國峰會,將在4月14號於中國舉行,金磚四國元首都將出席此次高峰會,此外,資源豐富,非洲經濟最強的南非,也受中國的邀請,總統朱瑪亦將出席本次峰會。金磚五國國土面積佔世界領土面積近30%,人口佔世界的42%。2010年,五國國內生產總值約佔全球總量的18%,貿易額佔全球的15%,可以預期的,金磚五國的峰會必將受到世界矚目。而近兩週以來,國際金融情勢也發生了呼應,資金開始回流新興市場,尤其是以金磚四國為主要首選。除了俄羅斯因原物料題材維持高姿態整理外,印度在去年十一月領先修正之後,三月底正式向上突破18900的頸線位置,一個中期修正後的W底正式成型,巴西的型態和印度雷同,中期修正後已經築好底部,近期也突破68,200頸線壓力,向上趨勢日益明顯。相較之下,地主國中國的股市,反而相對弱勢,身為峰會的地主國,經濟表現又居於四國之首,預期中國股市有機會在峰會前有所表態。尤其是五一長假即將到來,四月向來都是中國市場傳統補庫存的旺季,大規模採購的訊息可為著力點的參考,如:面板、網通、家電進城等等,因此對於中概通路概念類股,將是一大利多,外資與陸資近期以來也開始加碼相關類股,如神州(910861),聯強(2347),藍天(2362)等等,這些類股有機會藉著峰會和五一的題材,在人間四月天中做出表態。
法人態度大轉變類股
如果觀察近五個交易日(3/28-4/1)和遠五個交易日(3/21-3/25),外資態度明顯改變的類股,我們明顯可以看到在外資態度明顯由空轉多的類股有IC製造,NB與手機零組件個股,光學鏡片,太陽能與金融保險類股。這邊金融保險類股特別值得著墨。首先在產險的部分,新產(2850)已公布現金股利1.5元,雖低於去年2.98元水準,主因是去年一次發放兩年的現金股利,今年股利回歸於過去水準,不過現金殖利率仍達6.3%,台產(2832)今年考量股東偏好現金股利,因此改變去年現金及股票股利平均發放的政策,今年現金股利為兩元,因而現金殖利率達到7.9%,此兩檔為目前金融股高殖利率之個股。這樣高殖利率題材在最進盤勢不穩的時刻,特別引人矚目。此外,台灣長期利率向上趨勢明確,壽險類股也將有機會擺脫過去的營運陰霾,股價基期偏低的新光金(2888),近來成為外資大幅加碼保險類股的首要標的。
未來法人動向
此外, 時間進入到了四月份,以股市反應未來一個半月到兩個月的領先性來看,未來具有題材性的股票,也將是法人們開始關注,甚至開始佈局的重點。未來一到兩個月主要的熱門題材有二,一是六月初APPLE的WWDC(全球開發商大會),這個會議在三月底門票就已經全部銷售完畢。可見得APPLE的魅力依然不減,深受消費者的期待,預期蘋果供應鏈概念股,仍然是未來台灣電子股的主軸。
其次台灣即將在五月份舉辦的台灣電子遊戲國際產業展也將登場,雖然3D NDS近來因日本地震,出貨有些遞延,不過法人們還是對於此展有所期望。近期法人開始少量加碼的凌泰(6198),新唐(4919)與鈊象(3293),都是電子遊戲機產業熱門的加碼標的。


2011年3月26日
台灣食品股大商機---輻射危機下的日本食品缺口
(原文和選股建議,刊載在這一期的先探投資週刊,本人也應先探邀請寫雙週稿,歡迎指教)
日本東北地區於2011年3月11號當地時間下午2點46分23秒,發生規模9.0的強震,不但引發海嘯,幾乎將宮城縣、岩手縣同福島縣沿岸城市變做平地,這一世紀強震,也讓全世界的金融市場面臨沉重的賣壓,台股更引發恐慌性的殺盤,三月十五日盤中,更出現今年最低的8070,下跌449點的重挫。
也因為這突如其來的巨變,投資機構原先定調的佈局規劃也被打亂, 量變產生質變,機構投資人紛紛針對面臨的新變局,改變或修正其原先的投資策略,出脫恐面臨地震傷害的產業相關類股,轉進可能因地震轉單而獲利的相關產業,幾乎可以斷言,這次突然其來的大地震,讓法人投資策略產生永久而結構性的改變,這個改變對於台股的影響,恐至少持續三到六個月之久。
那為什麼我們需要知道法人的動態呢? 為什麼我們要去理解法人投資策略的改變? 基本上經濟學上最有名的一句話叫做: 「人是用腳投票」。這話的意思是說,很多人講的和做的並不一致,更重要的是我們經濟學家相信,人不會拿錢開玩笑,砸下大錢買進一檔股票或賣出一檔股票,背後必有道理可循。而法人在台灣的市場上,又是屬於比較強勢的一群,他們獲取資訊的管道多且快,仔細觀察法人動態其實可以理解很多市面上看不到的訊息。
從這樣的角度出發,這次地震對三大法人交易產生的改變有哪些呢? 如果以地震前後一週(五個交易日)為比較基準,仔細比較三大法人地震前後進出的明細,可以看出一些端倪。以電子上游的IC代工產業為例,地震前一週,三大法人總計賣超35億,地震後一週,賣超提高到88億。主要的原因當然來自日本東北地區的信越半導體供貨可能出現短缺的緣故。全球矽晶圓材料供應商以日本信越半導體的市場佔有率最高約達30%,整體日本佔60%以上,以目前停工狀況影響供給缺口到底有多大,我們用一個試算表來解釋。因信越主要供應12吋矽晶圓為主,假設日本信越半導體供貨完全消失,其至少將導致全世界12吋矽晶圓22%的短缺,如果我們再假設讓日本以外的供應商都臨時提高15%的產能來支援這供給缺口,即使這樣的試算之下,我們可以發現,12吋矽晶圓的供給,仍將產生16.8%的供給缺口。這可能產生的缺料困境估計在電力恢復正常供應的一到兩個月才可能解除,而且這個時間的估算,是以台灣921地震的經驗來推估,然而將日本人嚴謹,一板一眼的個性考慮進去評估,時間恐怕還要更久。在這樣的衝擊之下,三大法人當然有志一同的先賣再說。
此外,我們也看到外資對於鴻海股票的操作產生180度的大轉變,地震前一週,外資加碼鴻海接近台幣七億元,地震後一週,外資反手賣超鴻海接近130億元,如此巨大的改變,恐怕和蘋果供應鏈可能斷料頗有相關。要知道蘋果產品向來就是以高品質擄獲消費者的心,產品用料都是最高規格,而這些最高規格的零組件,很多都是來自於日本,此次地震,整個高階零組件供應鏈全部都受到衝擊,不論是SONY提供的電池芯,或是Seiko的保護元件,都受到這次地震影響,在疑慮眾多的情況之下,外資當然毫不手軟的大砍鴻海的股票,畢竟連重要零組件都出不來了,幫蘋果代工的鴻海再怎麼神通廣大,也是巧婦難為無米之炊。
也就是從法人的投資策略的改變告訴我們,短期之內,投資人要介入蘋果供應鏈相關各股,或是IC上游類股,都應小心謹慎。那有沒有三大法人在地震之後看好的類股呢? 我們發現三大法人在地震之後,大量買超三大類股,分別是塑膠類股,電機類股,食品類股。其中外資和投信對於塑膠類股,地震前後的看法完全不同,地震前,外資賣超塑膠類股17億台幣,地震之後則轉賣為買,買超52億,態度如此大幅度的轉變主要當然來自日本地震造成日本塑化產業上下游同步停工,以及災後重建,預期對塑化產品需求大幅度的提升所致。
比較特別的是食品類股,在地震前,三大法人便開始加碼台灣食品類股,地震之後,加碼的力道也沒有任何的停歇。我們應該如何去解讀三大法人這樣的舉措呢? 這樣的投資策略隱含了什麼樣的經濟意義呢?
我們的解讀分成兩個部分,在地震之前法人加碼食品類股,主要著眼點有二,其一是之前的食品類股因為原物料的高漲,已經經歷了一波修正,要知道,股價低就是最大的利多,何況中國因為調薪與經濟轉型的關係,人民的消費能力大幅度的提升,對於食品的消費需求大增,台商投資的食品類股在中國內需市場的崛起過程中,絕對不會缺席。
而在地震之後,我們其實看見了,台灣食品公司前所未有的商機正在浮現,那就是日本輻射危機下所可能產生的日本食品轉單效應。 要知道日本除了是高科技出口國之外,日本的農產品出口的規模也不小,根據日本農林省的統計,日本在2010年出口到全世界的農產品,大約有56億美金,這其中出口到香港約14億,台灣7億,中國6.3億,東南亞7.6億,這35億的食品商機,現在因為輻射汙染問題的加劇,日本農產品正面臨前所未見的衝擊。
世界衛生組織已經表示,日本食物中的輻射汙染比預期嚴重,世衛食品安全專家更直言,日本可能有更多食物受輻射感染,而食用這些遭輻射汙染的食物,會增加未來罹患癌症風險。面臨這樣的危機,南韓國內量販店馬上暫停進口與銷售日本食品,而香港酒店也立刻以其他替代品取代,也就是日本農產品輻射汙染越演越烈的情況下,我們可以預期,消費者對於日本食物將鏡而遠之,並開始尋找可能的替代商品,這對於台商投資的食品公司,將會存在巨大的替代商機,在大中華區和東南亞地區接近1000億台幣的日本食品缺口,將很有機會轉單到台商食品廠,讓台商食品公司,成為這回日本輻射問題下的意外受益者。
日本東北地區於2011年3月11號當地時間下午2點46分23秒,發生規模9.0的強震,不但引發海嘯,幾乎將宮城縣、岩手縣同福島縣沿岸城市變做平地,這一世紀強震,也讓全世界的金融市場面臨沉重的賣壓,台股更引發恐慌性的殺盤,三月十五日盤中,更出現今年最低的8070,下跌449點的重挫。
也因為這突如其來的巨變,投資機構原先定調的佈局規劃也被打亂, 量變產生質變,機構投資人紛紛針對面臨的新變局,改變或修正其原先的投資策略,出脫恐面臨地震傷害的產業相關類股,轉進可能因地震轉單而獲利的相關產業,幾乎可以斷言,這次突然其來的大地震,讓法人投資策略產生永久而結構性的改變,這個改變對於台股的影響,恐至少持續三到六個月之久。
那為什麼我們需要知道法人的動態呢? 為什麼我們要去理解法人投資策略的改變? 基本上經濟學上最有名的一句話叫做: 「人是用腳投票」。這話的意思是說,很多人講的和做的並不一致,更重要的是我們經濟學家相信,人不會拿錢開玩笑,砸下大錢買進一檔股票或賣出一檔股票,背後必有道理可循。而法人在台灣的市場上,又是屬於比較強勢的一群,他們獲取資訊的管道多且快,仔細觀察法人動態其實可以理解很多市面上看不到的訊息。
從這樣的角度出發,這次地震對三大法人交易產生的改變有哪些呢? 如果以地震前後一週(五個交易日)為比較基準,仔細比較三大法人地震前後進出的明細,可以看出一些端倪。以電子上游的IC代工產業為例,地震前一週,三大法人總計賣超35億,地震後一週,賣超提高到88億。主要的原因當然來自日本東北地區的信越半導體供貨可能出現短缺的緣故。全球矽晶圓材料供應商以日本信越半導體的市場佔有率最高約達30%,整體日本佔60%以上,以目前停工狀況影響供給缺口到底有多大,我們用一個試算表來解釋。因信越主要供應12吋矽晶圓為主,假設日本信越半導體供貨完全消失,其至少將導致全世界12吋矽晶圓22%的短缺,如果我們再假設讓日本以外的供應商都臨時提高15%的產能來支援這供給缺口,即使這樣的試算之下,我們可以發現,12吋矽晶圓的供給,仍將產生16.8%的供給缺口。這可能產生的缺料困境估計在電力恢復正常供應的一到兩個月才可能解除,而且這個時間的估算,是以台灣921地震的經驗來推估,然而將日本人嚴謹,一板一眼的個性考慮進去評估,時間恐怕還要更久。在這樣的衝擊之下,三大法人當然有志一同的先賣再說。
此外,我們也看到外資對於鴻海股票的操作產生180度的大轉變,地震前一週,外資加碼鴻海接近台幣七億元,地震後一週,外資反手賣超鴻海接近130億元,如此巨大的改變,恐怕和蘋果供應鏈可能斷料頗有相關。要知道蘋果產品向來就是以高品質擄獲消費者的心,產品用料都是最高規格,而這些最高規格的零組件,很多都是來自於日本,此次地震,整個高階零組件供應鏈全部都受到衝擊,不論是SONY提供的電池芯,或是Seiko的保護元件,都受到這次地震影響,在疑慮眾多的情況之下,外資當然毫不手軟的大砍鴻海的股票,畢竟連重要零組件都出不來了,幫蘋果代工的鴻海再怎麼神通廣大,也是巧婦難為無米之炊。
也就是從法人的投資策略的改變告訴我們,短期之內,投資人要介入蘋果供應鏈相關各股,或是IC上游類股,都應小心謹慎。那有沒有三大法人在地震之後看好的類股呢? 我們發現三大法人在地震之後,大量買超三大類股,分別是塑膠類股,電機類股,食品類股。其中外資和投信對於塑膠類股,地震前後的看法完全不同,地震前,外資賣超塑膠類股17億台幣,地震之後則轉賣為買,買超52億,態度如此大幅度的轉變主要當然來自日本地震造成日本塑化產業上下游同步停工,以及災後重建,預期對塑化產品需求大幅度的提升所致。
比較特別的是食品類股,在地震前,三大法人便開始加碼台灣食品類股,地震之後,加碼的力道也沒有任何的停歇。我們應該如何去解讀三大法人這樣的舉措呢? 這樣的投資策略隱含了什麼樣的經濟意義呢?
我們的解讀分成兩個部分,在地震之前法人加碼食品類股,主要著眼點有二,其一是之前的食品類股因為原物料的高漲,已經經歷了一波修正,要知道,股價低就是最大的利多,何況中國因為調薪與經濟轉型的關係,人民的消費能力大幅度的提升,對於食品的消費需求大增,台商投資的食品類股在中國內需市場的崛起過程中,絕對不會缺席。
而在地震之後,我們其實看見了,台灣食品公司前所未有的商機正在浮現,那就是日本輻射危機下所可能產生的日本食品轉單效應。 要知道日本除了是高科技出口國之外,日本的農產品出口的規模也不小,根據日本農林省的統計,日本在2010年出口到全世界的農產品,大約有56億美金,這其中出口到香港約14億,台灣7億,中國6.3億,東南亞7.6億,這35億的食品商機,現在因為輻射汙染問題的加劇,日本農產品正面臨前所未見的衝擊。
世界衛生組織已經表示,日本食物中的輻射汙染比預期嚴重,世衛食品安全專家更直言,日本可能有更多食物受輻射感染,而食用這些遭輻射汙染的食物,會增加未來罹患癌症風險。面臨這樣的危機,南韓國內量販店馬上暫停進口與銷售日本食品,而香港酒店也立刻以其他替代品取代,也就是日本農產品輻射汙染越演越烈的情況下,我們可以預期,消費者對於日本食物將鏡而遠之,並開始尋找可能的替代商品,這對於台商投資的食品公司,將會存在巨大的替代商機,在大中華區和東南亞地區接近1000億台幣的日本食品缺口,將很有機會轉單到台商食品廠,讓台商食品公司,成為這回日本輻射問題下的意外受益者。
2011年3月16日
福島地震後台股三大法人觀察
一開始,先表示對於福島地震受難者最深的哀悼,也希望一切的災難可以盡快平息。更對於日本人在此次災難中表現出來冷靜,自制,堅強,表達最高的敬意。
因為這回地震發生在星期五收盤之後,又有連續兩天的週休,讓我們有機會觀察到台股三大法人在這地震前後兩天,投資策略有了什麼樣的改變。
首先從第一張圖,我們觀察到七檔股票,這七檔股票是外資不論地震前,或地震後,外資都持續加碼的股票。這七檔股票主要是以中國內需概念,由其是民生概念的股票為主要選擇,其中包含康師傅,統一超,佳格。

至於自營商(圖二),地震前後都持續加碼的股票14檔,主要集中在beta低的股票,看得出來自營商對於後市看法比較保守,進的股票以防守型為主,包含統一超,台達電,中華電,南亞,台積電。

而圖三七檔股票,則是三大法人不論地震前後,都已經持續在減碼的股票。其中包含因為油價高漲而持續被賣出的長榮。這邊有一點要提一下的是,其實外資在地震前兩個交易日,已經賣超了14億的宏達電,而地震後兩天,又賣了16億的宏達電,也就是這四個交易日,外資大賣宏達電,而賣的理由和地震後宏達電到底有沒有斷料,並沒有太大的關係。

圖四的17檔股票,則是外資在地震前後態度丕變,由空轉多的股票,前三大皆是塑化類股,這其實和日本地震引發的塑膠供給可能出現斷層有相當大的關係。

圖五的16檔股票,則是外資在地震前後態度丕變,由多轉空的股票,有很多都是金融股,包含第一金,兆豐金等,這和金融股曝險部位和電子股供應鍊可能出現問題,可能引發後續還款問題的考慮有關。
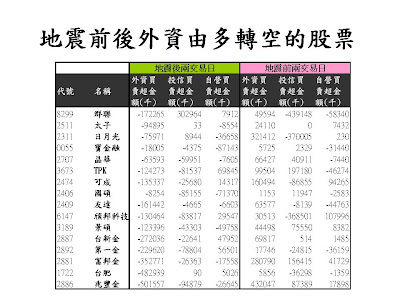
至於圖六,前兩檔股票國巨和矽品,是三大法人同時由空翻多的股票,後三檔股票景碩,兆豐金,富邦金,則三大法人同時由多翻空的股票。國巨因為有MLCC被動元件可能因為日本廠停產而有轉單效益,引發三大法人,由其是外資的追逐。至於矽品,我個人因為資質駑鈍,真的就無法判斷三大法人翻多的理由為何。
至於翻空的股票,主要還是有曝險問題的金融股。

因為這回地震發生在星期五收盤之後,又有連續兩天的週休,讓我們有機會觀察到台股三大法人在這地震前後兩天,投資策略有了什麼樣的改變。
首先從第一張圖,我們觀察到七檔股票,這七檔股票是外資不論地震前,或地震後,外資都持續加碼的股票。這七檔股票主要是以中國內需概念,由其是民生概念的股票為主要選擇,其中包含康師傅,統一超,佳格。

至於自營商(圖二),地震前後都持續加碼的股票14檔,主要集中在beta低的股票,看得出來自營商對於後市看法比較保守,進的股票以防守型為主,包含統一超,台達電,中華電,南亞,台積電。

而圖三七檔股票,則是三大法人不論地震前後,都已經持續在減碼的股票。其中包含因為油價高漲而持續被賣出的長榮。這邊有一點要提一下的是,其實外資在地震前兩個交易日,已經賣超了14億的宏達電,而地震後兩天,又賣了16億的宏達電,也就是這四個交易日,外資大賣宏達電,而賣的理由和地震後宏達電到底有沒有斷料,並沒有太大的關係。

圖四的17檔股票,則是外資在地震前後態度丕變,由空轉多的股票,前三大皆是塑化類股,這其實和日本地震引發的塑膠供給可能出現斷層有相當大的關係。

圖五的16檔股票,則是外資在地震前後態度丕變,由多轉空的股票,有很多都是金融股,包含第一金,兆豐金等,這和金融股曝險部位和電子股供應鍊可能出現問題,可能引發後續還款問題的考慮有關。

至於圖六,前兩檔股票國巨和矽品,是三大法人同時由空翻多的股票,後三檔股票景碩,兆豐金,富邦金,則三大法人同時由多翻空的股票。國巨因為有MLCC被動元件可能因為日本廠停產而有轉單效益,引發三大法人,由其是外資的追逐。至於矽品,我個人因為資質駑鈍,真的就無法判斷三大法人翻多的理由為何。
至於翻空的股票,主要還是有曝險問題的金融股。

訂閱:
文章 (Atom)