2011年3月11日14時46分(日本當地時間),日本東北地方外海發生規模9.0大地震,引發最高10米的海嘯,產生毀滅性的破壞。其所造成的影響仍在評估當中,但市場對於此地震所造成日本經濟的衝擊,產生分歧的見解。
事實上,在經濟學研究的範疇中,天然毀滅性災害對於總體經濟的影響,一直都是重要的研究課題之一,到底會產生永久性的影響,或只會造成一次性的經濟成長軌道偏離,是經濟學家迫切想探討的問題。以研究天然災害經濟學聞名的美國夏威夷大學教授Noy,在2009年發表於Journal of Development Economics的論文中,研究了從1900年以來所有的天然災害對於總體經濟造成的影響,並得出驚人的結論。他發現,天然災害對已開發及開發中國家造成的總體經濟衝擊,並不對稱。開發程度越高、外匯存底越高的國家,受到的衝擊越小,且越快回到原先的經濟成長軌道上。對於已開發的先進國家來說,天然災害短期內會導致人民消費下降,但對於長期GDP並不會產生任何的影響。
也就是說,如果日本福島核電廠的問題不再惡化,我們相信日本經濟遲早會回到原來的軌道,並不會因此一厥不振,而災後的重建,反而會導引出新的投資契機。我大膽的猜測,短期之內日本還會有下探的機會,不過這裡有機會為日本20年大空頭的之後築的底,做最後的測試。
從過去的阪神大地震後的日經225指數(Nikkei 225)走勢經驗來觀察。我們可以發現到在阪神大地震五個半月後,日經從19322指數下跌至14485,累計跌幅達25%。然後隨著重建的進行,日經指數於災難發生後的11個月,重新突破地震前的水位來到19412,接著至1996年6月26日,日經來到22666,也就是從最低點起算,約莫一年時間,日經就漲了56.5%。這是自1990年日本股市泡沫後,12個月內漲幅第二高的時期,僅次於2005年5月至2006年4月間的62% 。
重大天災發生後,受益最多的類股為重建概念股,如鋼鐵、營建等類股,也正是這股力量,推動災後日本股市的漲勢。
這次東北大地震造成日本面臨二次世界大戰以來最大的危機,估計這次的經濟損失遠超過1995年的阪神大地震。重建需要耗費大量的金錢,所以這次強震勢必牽動資金的流向。日本私部門中的保險公司為了應付龐大的理賠金將出售大量的海外資產;一般企業為了恢復原有廠房設備也會將資金匯回日本國內;公部門為了籌措重建資金,勢必會贖回美國公債(日本是美國第二大債權人,僅次於中國)。短期資金回流日本將推動日幣升值。
我們也可以從1995年阪神大地震後的日圓兌美元走勢圖看出,日圓兌美元在短短三個月從99.1升至80.6,漲幅接近20%,但強勢日圓將有害於日本經濟復甦,畢竟日本是一個出口導向的國家。從另外一個角度來看,台灣的委外代工廠受惠於日圓升值的「釋單效應」,台灣的競爭廠商則受惠於日圓升值的「轉單效應」,使得短期內「日圓升值概念股」有機會成為台股最近相對強勢的族群。
台灣股市因電子供應鏈可能受到地震的衝擊,過去幾天跌多漲少,進行了大幅度的修正。在這樣回檔修正的過程中,我們預期,具備日本災後重建概念與日圓升值概念的股票,將是未來一個月的台股主流。
在重建概念方面,此次損害金額可能是天文數字。雖然短期之內,由於工業生產受創被迫停產,導致對於鋼鐵的需求下滑,但在未來的復原重建需求支撐下,不管是建築業、家電業、汽車業、基礎建設包括道路、橋樑、機場、鐵路等,都將刺激鋼鐵的顯性需求。在鋼鐵供給面上,高爐可能受到地震影響或停電而突然降溫,爐體將因此受損而須面臨長達數個月的維修才能恢復至正常,提供了台灣相關鋼鐵廠商,出口的機會。
而在日圓升值概念方面,主要著眼於和日本產業位階類似,比較有機會獲得轉單效益的產業,如被動元件、石英元件,工具機,光學元件,太陽能,生技醫療產品等。統計地震後三天,外資加碼的股票當中,具備日圓升值題材的相關類股,也主要以這些為主。預期這幾類股將會成為未來一個月台股的主流。
2011年3月17日
2011年3月16日
福島地震後台股三大法人觀察
一開始,先表示對於福島地震受難者最深的哀悼,也希望一切的災難可以盡快平息。更對於日本人在此次災難中表現出來冷靜,自制,堅強,表達最高的敬意。
因為這回地震發生在星期五收盤之後,又有連續兩天的週休,讓我們有機會觀察到台股三大法人在這地震前後兩天,投資策略有了什麼樣的改變。
首先從第一張圖,我們觀察到七檔股票,這七檔股票是外資不論地震前,或地震後,外資都持續加碼的股票。這七檔股票主要是以中國內需概念,由其是民生概念的股票為主要選擇,其中包含康師傅,統一超,佳格。

至於自營商(圖二),地震前後都持續加碼的股票14檔,主要集中在beta低的股票,看得出來自營商對於後市看法比較保守,進的股票以防守型為主,包含統一超,台達電,中華電,南亞,台積電。

而圖三七檔股票,則是三大法人不論地震前後,都已經持續在減碼的股票。其中包含因為油價高漲而持續被賣出的長榮。這邊有一點要提一下的是,其實外資在地震前兩個交易日,已經賣超了14億的宏達電,而地震後兩天,又賣了16億的宏達電,也就是這四個交易日,外資大賣宏達電,而賣的理由和地震後宏達電到底有沒有斷料,並沒有太大的關係。

圖四的17檔股票,則是外資在地震前後態度丕變,由空轉多的股票,前三大皆是塑化類股,這其實和日本地震引發的塑膠供給可能出現斷層有相當大的關係。

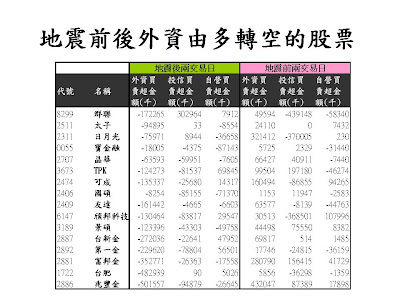
圖五的16檔股票,則是外資在地震前後態度丕變,由多轉空的股票,有很多都是金融股,包含第一金,兆豐金等,這和金融股曝險部位和電子股供應鍊可能出現問題,可能引發後續還款問題的考慮有關。
至於圖六,前兩檔股票國巨和矽品,是三大法人同時由空翻多的股票,後三檔股票景碩,兆豐金,富邦金,則三大法人同時由多翻空的股票。國巨因為有MLCC被動元件可能因為日本廠停產而有轉單效益,引發三大法人,由其是外資的追逐。至於矽品,我個人因為資質駑鈍,真的就無法判斷三大法人翻多的理由為何。
至於翻空的股票,主要還是有曝險問題的金融股。

因為這回地震發生在星期五收盤之後,又有連續兩天的週休,讓我們有機會觀察到台股三大法人在這地震前後兩天,投資策略有了什麼樣的改變。
首先從第一張圖,我們觀察到七檔股票,這七檔股票是外資不論地震前,或地震後,外資都持續加碼的股票。這七檔股票主要是以中國內需概念,由其是民生概念的股票為主要選擇,其中包含康師傅,統一超,佳格。

至於自營商(圖二),地震前後都持續加碼的股票14檔,主要集中在beta低的股票,看得出來自營商對於後市看法比較保守,進的股票以防守型為主,包含統一超,台達電,中華電,南亞,台積電。

而圖三七檔股票,則是三大法人不論地震前後,都已經持續在減碼的股票。其中包含因為油價高漲而持續被賣出的長榮。這邊有一點要提一下的是,其實外資在地震前兩個交易日,已經賣超了14億的宏達電,而地震後兩天,又賣了16億的宏達電,也就是這四個交易日,外資大賣宏達電,而賣的理由和地震後宏達電到底有沒有斷料,並沒有太大的關係。

圖四的17檔股票,則是外資在地震前後態度丕變,由空轉多的股票,前三大皆是塑化類股,這其實和日本地震引發的塑膠供給可能出現斷層有相當大的關係。

圖五的16檔股票,則是外資在地震前後態度丕變,由多轉空的股票,有很多都是金融股,包含第一金,兆豐金等,這和金融股曝險部位和電子股供應鍊可能出現問題,可能引發後續還款問題的考慮有關。

至於圖六,前兩檔股票國巨和矽品,是三大法人同時由空翻多的股票,後三檔股票景碩,兆豐金,富邦金,則三大法人同時由多翻空的股票。國巨因為有MLCC被動元件可能因為日本廠停產而有轉單效益,引發三大法人,由其是外資的追逐。至於矽品,我個人因為資質駑鈍,真的就無法判斷三大法人翻多的理由為何。
至於翻空的股票,主要還是有曝險問題的金融股。


訂閱:
文章 (Atom)